Domain blogmap.de kaufen?
Wir ziehen mit dem Projekt
blogmap.de um.
Sind Sie am Kauf der Domain
blogmap.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blogmap.de kaufen?
Was bedeutet erhaltungsaufwand?
Erhaltungsaufwand bezieht sich auf die Kosten, die anfallen, um den ursprünglichen Zustand oder den Wert eines Vermögenswerts zu erhalten. Dies kann beispielsweise Reparaturen, Wartung oder Instandhaltungskosten umfassen. Der Erhaltungsaufwand ist wichtig, um den langfristigen Wert eines Vermögenswerts zu erhalten und seine Nutzungsdauer zu verlängern. Er kann auch dazu beitragen, unerwartete Ausfälle oder größere Schäden zu vermeiden, die zu höheren Kosten führen könnten. Unternehmen müssen den Erhaltungsaufwand sorgfältig planen und budgetieren, um sicherzustellen, dass ihre Vermögenswerte effizient genutzt werden können. **
Ist eine Dachsanierung erhaltungsaufwand?
Ist eine Dachsanierung Erhaltungsaufwand? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich kann eine Dachsanierung als Erhaltungsaufwand betrachtet werden, da sie dazu dient, den baulichen Zustand eines Gebäudes zu erhalten oder zu verbessern. Allerdings kann es auch sein, dass eine Dachsanierung als Modernisierungsmaßnahme eingestuft wird, wenn sie beispielsweise energetische Verbesserungen beinhaltet. In diesem Fall könnten steuerliche Regelungen anders ausfallen. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um die genaue steuerliche Einordnung einer Dachsanierung zu klären. **

Ähnliche Suchbegriffe für Erhaltungsaufwand
Top-Angebote
Produkte zum Begriff Erhaltungsaufwand:
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind erhaltungsaufwand Vermietung?
Erhaltungsaufwand Vermietung bezieht sich auf die Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie zu erhalten oder zu steigern. Diese Kosten können steuerlich geltend gemacht werden und sind daher für Vermieter von großer Bedeutung. Es ist wichtig, den Erhaltungsaufwand von den Herstellungskosten zu unterscheiden, da letztere nicht sofort absetzbar sind, sondern über die Abschreibung der Immobilie verteilt werden müssen. Insgesamt dient der Erhaltungsaufwand Vermietung dazu, die langfristige Rentabilität und Werterhaltung der vermieteten Immobilie sicherzustellen. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wie hoch darf erhaltungsaufwand sein?
Wie hoch Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und Größe des zu erhaltenden Objekts. Es gibt keine festgelegte Obergrenze für Erhaltungsaufwand, da dieser individuell je nach Bedarf und Zustand des Objekts variieren kann. Es ist jedoch wichtig, dass der Erhaltungsaufwand in einem angemessenen Verhältnis zum Wert des Objekts steht und wirtschaftlich vertretbar ist. Es empfiehlt sich, vor größeren Erhaltungsmaßnahmen eine genaue Kostenschätzung durchzuführen und gegebenenfalls Expertenrat einzuholen. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass das Objekt langfristig erhalten und geschützt werden kann. **

Was zählt alles zum erhaltungsaufwand?
Was zählt alles zum Erhaltungsaufwand? Der Erhaltungsaufwand umfasst alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Dazu gehören Reparaturen, Wartungskosten, Instandhaltungsmaßnahmen und Renovierungsarbeiten. Auch die regelmäßige Inspektion und Pflege von Anlagen und Gebäuden zählen zum Erhaltungsaufwand. Kurz gesagt, alles, was erforderlich ist, um den Wert und die Funktionsfähigkeit eines Vermögensgegenstandes zu erhalten, fällt unter den Erhaltungsaufwand. **
Wie hoch darf der erhaltungsaufwand sein?
Wie hoch der Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab. Zum einen spielt die Art und Größe des zu erhaltenden Objekts eine Rolle. Grundsätzlich sollte der Erhaltungsaufwand jedoch angemessen und verhältnismäßig sein. Es ist wichtig, dass die Kosten für die Erhaltung in einem vernünftigen Verhältnis zum Wert und Nutzen des Objekts stehen. Zudem sollten eventuelle gesetzliche Vorgaben oder Auflagen beachtet werden. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass eine langfristige Erhaltung des Objekts gewährleistet ist. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwand:
-
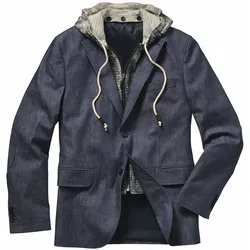
Autoren-Sakko - 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Köchel-VerzeichnisBreitkopf & Härtel Köchel-Verzeichnis: thematisches Verzeichnis der musikalischen Werke von Wolfgang Amadeus Mozart (KV), von Ludwig Ritter von Köchel, bearbeitet von Neal Zaslaw, im Auftrag der Internationalen Stiftung Mozarteum, vorgelegt von Ulrich Leisinger, ISBN 9783765103001, BV 300, 17,5 x 27,5 cm, im Schuber, 1392 Seiten, in deutscher Sprache499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet erhaltungsaufwand?
Erhaltungsaufwand bezieht sich auf die Kosten, die anfallen, um den ursprünglichen Zustand oder den Wert eines Vermögenswerts zu erhalten. Dies kann beispielsweise Reparaturen, Wartung oder Instandhaltungskosten umfassen. Der Erhaltungsaufwand ist wichtig, um den langfristigen Wert eines Vermögenswerts zu erhalten und seine Nutzungsdauer zu verlängern. Er kann auch dazu beitragen, unerwartete Ausfälle oder größere Schäden zu vermeiden, die zu höheren Kosten führen könnten. Unternehmen müssen den Erhaltungsaufwand sorgfältig planen und budgetieren, um sicherzustellen, dass ihre Vermögenswerte effizient genutzt werden können. **
-
Ist eine Dachsanierung erhaltungsaufwand?
Ist eine Dachsanierung Erhaltungsaufwand? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich kann eine Dachsanierung als Erhaltungsaufwand betrachtet werden, da sie dazu dient, den baulichen Zustand eines Gebäudes zu erhalten oder zu verbessern. Allerdings kann es auch sein, dass eine Dachsanierung als Modernisierungsmaßnahme eingestuft wird, wenn sie beispielsweise energetische Verbesserungen beinhaltet. In diesem Fall könnten steuerliche Regelungen anders ausfallen. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um die genaue steuerliche Einordnung einer Dachsanierung zu klären. **
-
Was sind erhaltungsaufwand Vermietung?
Erhaltungsaufwand Vermietung bezieht sich auf die Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie zu erhalten oder zu steigern. Diese Kosten können steuerlich geltend gemacht werden und sind daher für Vermieter von großer Bedeutung. Es ist wichtig, den Erhaltungsaufwand von den Herstellungskosten zu unterscheiden, da letztere nicht sofort absetzbar sind, sondern über die Abschreibung der Immobilie verteilt werden müssen. Insgesamt dient der Erhaltungsaufwand Vermietung dazu, die langfristige Rentabilität und Werterhaltung der vermieteten Immobilie sicherzustellen. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Erhaltungsaufwand
-
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Themen aktuell 3. ArbeitsbuchThemen aktuell 3. Arbeitsbuch , Deutsch als Fremdsprache. Niveaustufe A 3 , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 200407, Produktform: Kartoniert, Redaktion: Bock, Heiko~Müller, Jutta, Seitenzahl/Blattzahl: 152, Abbildungen: Farb. illustr., Keyword: DaF Lehrwerke;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Jugendliche ab 16;Lehrwerk;Sprachen lernen;Sprachen unterrichten, Fachschema: Deutsch als Fremdsprache~Deutsch~Unterricht / Deutsch~Sprachunterricht, Bildungsmedien Fächer: Deutsch a. Fremd-/Zweitsprache, Fachkategorie: Fremdsprachendidaktik: Lehrmaterial, Begleitmaterial, Sprache: Deutsch, Bildungszweck: Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Produktverfügbarkeit: 02, Länge: 236, Breite: 184, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wie hoch darf erhaltungsaufwand sein?
Wie hoch Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und Größe des zu erhaltenden Objekts. Es gibt keine festgelegte Obergrenze für Erhaltungsaufwand, da dieser individuell je nach Bedarf und Zustand des Objekts variieren kann. Es ist jedoch wichtig, dass der Erhaltungsaufwand in einem angemessenen Verhältnis zum Wert des Objekts steht und wirtschaftlich vertretbar ist. Es empfiehlt sich, vor größeren Erhaltungsmaßnahmen eine genaue Kostenschätzung durchzuführen und gegebenenfalls Expertenrat einzuholen. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass das Objekt langfristig erhalten und geschützt werden kann. **
-
Was zählt alles zum erhaltungsaufwand?
Was zählt alles zum Erhaltungsaufwand? Der Erhaltungsaufwand umfasst alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Dazu gehören Reparaturen, Wartungskosten, Instandhaltungsmaßnahmen und Renovierungsarbeiten. Auch die regelmäßige Inspektion und Pflege von Anlagen und Gebäuden zählen zum Erhaltungsaufwand. Kurz gesagt, alles, was erforderlich ist, um den Wert und die Funktionsfähigkeit eines Vermögensgegenstandes zu erhalten, fällt unter den Erhaltungsaufwand. **
-
Wie hoch darf der erhaltungsaufwand sein?
Wie hoch der Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab. Zum einen spielt die Art und Größe des zu erhaltenden Objekts eine Rolle. Grundsätzlich sollte der Erhaltungsaufwand jedoch angemessen und verhältnismäßig sein. Es ist wichtig, dass die Kosten für die Erhaltung in einem vernünftigen Verhältnis zum Wert und Nutzen des Objekts stehen. Zudem sollten eventuelle gesetzliche Vorgaben oder Auflagen beachtet werden. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass eine langfristige Erhaltung des Objekts gewährleistet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.