Domain blogmap.de kaufen?
Wir ziehen mit dem Projekt
blogmap.de um.
Sind Sie am Kauf der Domain
blogmap.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blogmap.de kaufen?
Wie kann man in der Blogging-Community neue Leser und Follower gewinnen?
1. Regelmäßig hochwertige und interessante Inhalte veröffentlichen, die die Leser ansprechen. 2. Aktiv in anderen Blogs kommentieren und sich vernetzen, um auf sich aufmerksam zu machen. 3. Social-Media-Plattformen nutzen, um die eigenen Blogbeiträge zu teilen und so neue Follower zu gewinnen. **
Welche Blogging-Plattform?
Es gibt viele verschiedene Blogging-Plattformen zur Auswahl, darunter WordPress, Blogger, Tumblr und Medium. Die beste Plattform hängt von den individuellen Bedürfnissen und Vorlieben ab, wie z.B. dem gewünschten Funktionsumfang, dem Design, der Benutzerfreundlichkeit und der Community. Es ist ratsam, verschiedene Plattformen auszuprobieren und zu sehen, welche am besten zu den eigenen Bedürfnissen passt. **

Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
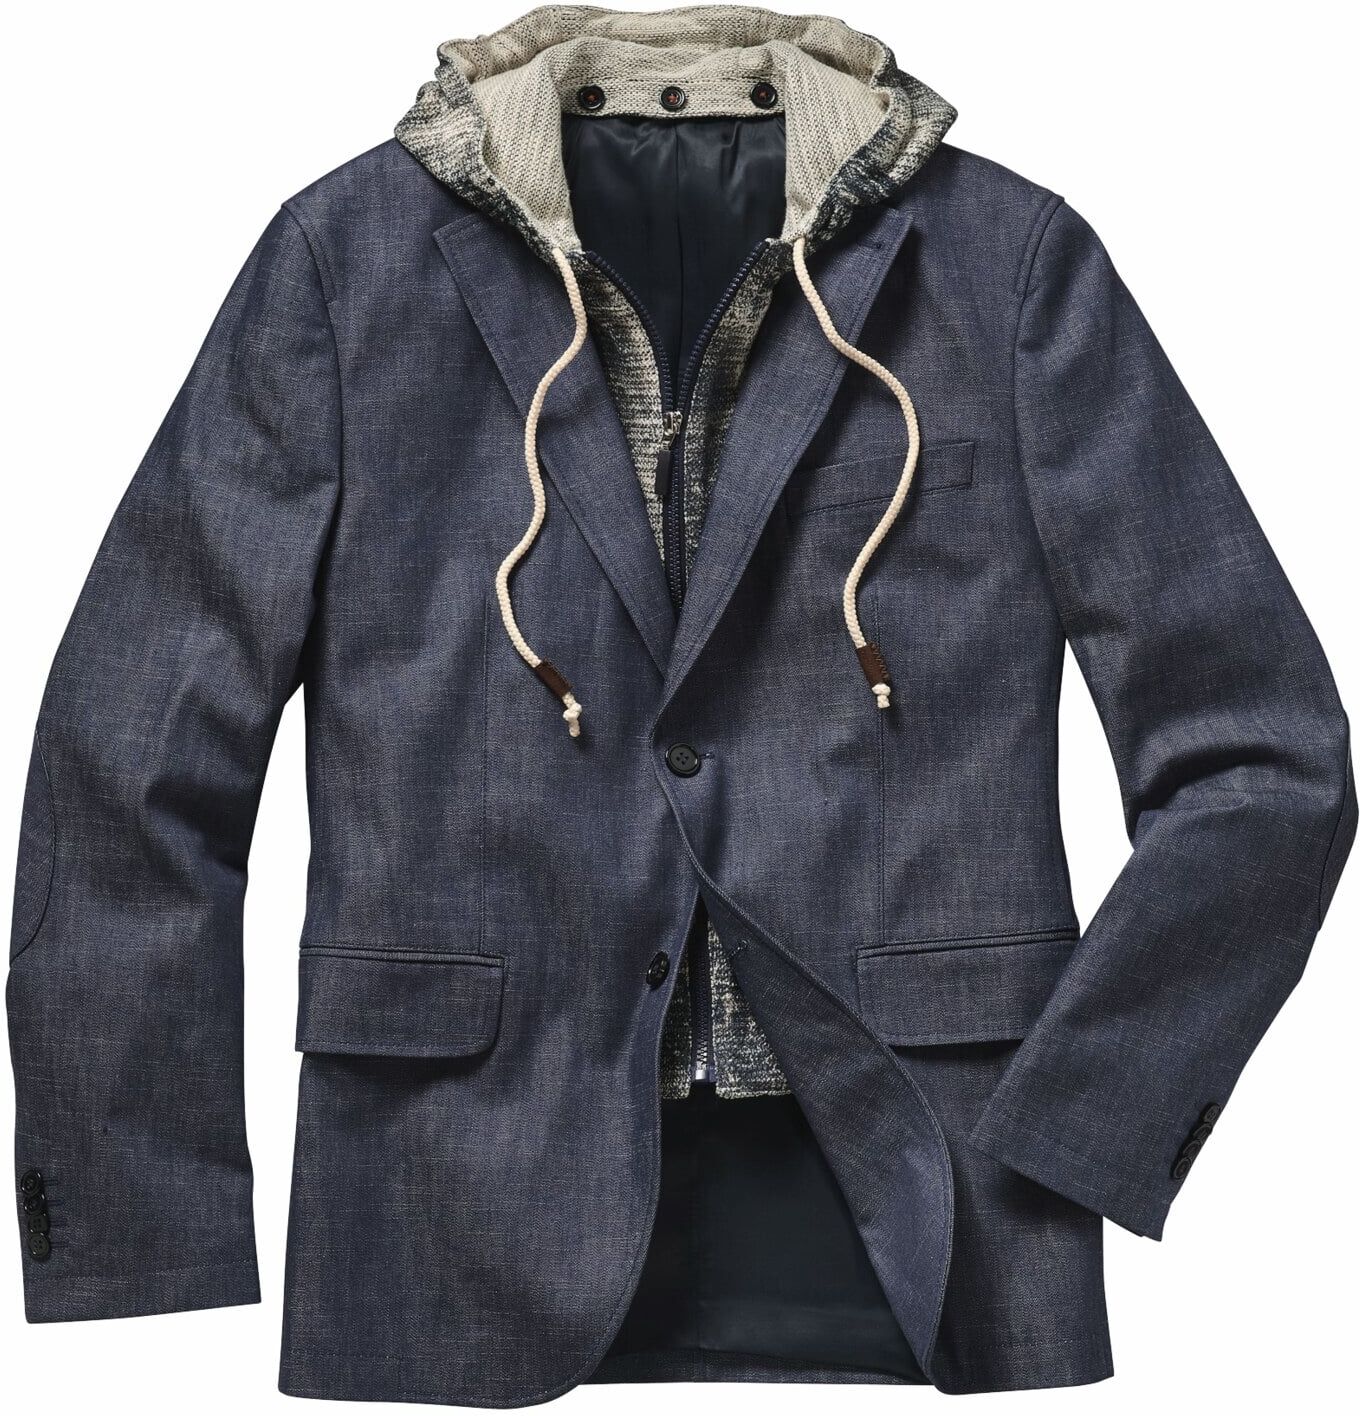
Mey & Edlich Autoren-Sakko Blau 98Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
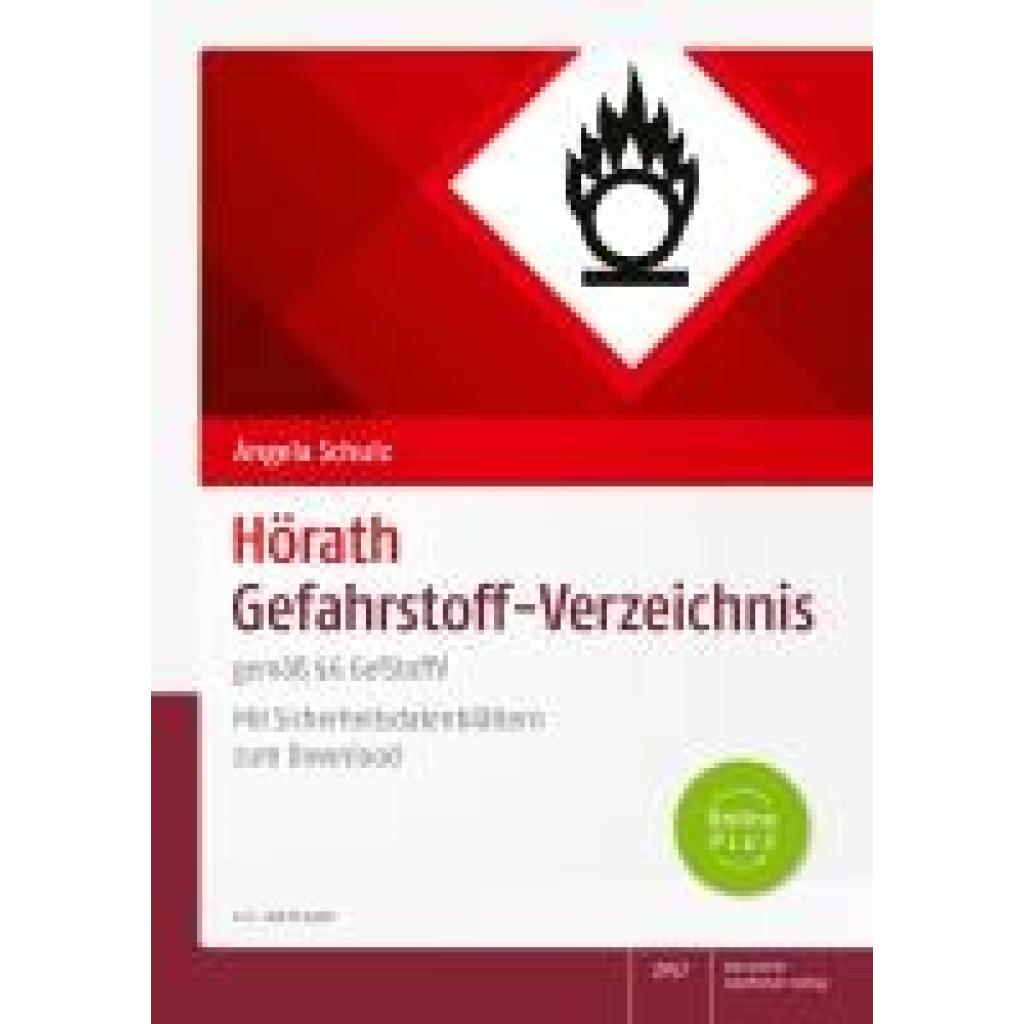
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Themen aktuell 3. ArbeitsbuchThemen aktuell 3. Arbeitsbuch , Deutsch als Fremdsprache. Niveaustufe A 3 , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 200407, Produktform: Kartoniert, Redaktion: Bock, Heiko~Müller, Jutta, Seitenzahl/Blattzahl: 152, Abbildungen: Farb. illustr., Keyword: DaF Lehrwerke;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Jugendliche ab 16;Lehrwerk;Sprachen lernen;Sprachen unterrichten, Fachschema: Deutsch als Fremdsprache~Deutsch~Unterricht / Deutsch~Sprachunterricht, Bildungsmedien Fächer: Deutsch a. Fremd-/Zweitsprache, Fachkategorie: Fremdsprachendidaktik: Lehrmaterial, Begleitmaterial, Sprache: Deutsch, Bildungszweck: Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Produktverfügbarkeit: 02, Länge: 236, Breite: 184, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **

Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Erträge:
-
Autoren-Sakko - 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Köchel-VerzeichnisBreitkopf & Härtel Köchel-Verzeichnis: thematisches Verzeichnis der musikalischen Werke von Wolfgang Amadeus Mozart (KV), von Ludwig Ritter von Köchel, bearbeitet von Neal Zaslaw, im Auftrag der Internationalen Stiftung Mozarteum, vorgelegt von Ulrich Leisinger, ISBN 9783765103001, BV 300, 17,5 x 27,5 cm, im Schuber, 1392 Seiten, in deutscher Sprache499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mey & Edlich Autoren-Sakko Blau 98Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man in der Blogging-Community neue Leser und Follower gewinnen?
1. Regelmäßig hochwertige und interessante Inhalte veröffentlichen, die die Leser ansprechen. 2. Aktiv in anderen Blogs kommentieren und sich vernetzen, um auf sich aufmerksam zu machen. 3. Social-Media-Plattformen nutzen, um die eigenen Blogbeiträge zu teilen und so neue Follower zu gewinnen. **
-
Welche Blogging-Plattform?
Es gibt viele verschiedene Blogging-Plattformen zur Auswahl, darunter WordPress, Blogger, Tumblr und Medium. Die beste Plattform hängt von den individuellen Bedürfnissen und Vorlieben ab, wie z.B. dem gewünschten Funktionsumfang, dem Design, der Benutzerfreundlichkeit und der Community. Es ist ratsam, verschiedene Plattformen auszuprobieren und zu sehen, welche am besten zu den eigenen Bedürfnissen passt. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
Ähnliche Suchbegriffe für Erträge
-
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Themen aktuell 3. ArbeitsbuchThemen aktuell 3. Arbeitsbuch , Deutsch als Fremdsprache. Niveaustufe A 3 , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 200407, Produktform: Kartoniert, Redaktion: Bock, Heiko~Müller, Jutta, Seitenzahl/Blattzahl: 152, Abbildungen: Farb. illustr., Keyword: DaF Lehrwerke;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Jugendliche ab 16;Lehrwerk;Sprachen lernen;Sprachen unterrichten, Fachschema: Deutsch als Fremdsprache~Deutsch~Unterricht / Deutsch~Sprachunterricht, Bildungsmedien Fächer: Deutsch a. Fremd-/Zweitsprache, Fachkategorie: Fremdsprachendidaktik: Lehrmaterial, Begleitmaterial, Sprache: Deutsch, Bildungszweck: Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Produktverfügbarkeit: 02, Länge: 236, Breite: 184, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 48Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 52Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.