Domain blogmap.de kaufen?
Wir ziehen mit dem Projekt
blogmap.de um.
Sind Sie am Kauf der Domain
blogmap.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blogmap.de kaufen?
Warum gibt es Verrechnungssteuer?
Die Verrechnungssteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Lotteriegewinne erhoben wird. Sie dient dazu, sicherzustellen, dass Steuern auf diese Einkünfte auch tatsächlich bezahlt werden, da Kapitalerträge oft schwer zu überwachen sind. Zudem soll die Verrechnungssteuer verhindern, dass Steuerpflichtige Kapitalerträge nicht oder unvollständig in ihrer Steuererklärung angeben. Durch die Verrechnungssteuer wird somit die Steuerehrlichkeit gefördert und Steuerhinterziehung erschwert. Letztendlich trägt die Verrechnungssteuer somit zur gerechten Verteilung der Steuerlast bei. **
Wie funktioniert die Verrechnungssteuer?
Die Verrechnungssteuer ist eine Quellensteuer, die auf bestimmte Kapitalerträge wie Zinsen, Dividenden und Lizenzgebühren erhoben wird. Sie wird direkt an der Quelle abgezogen, bevor der Empfänger die Zahlung erhält. In der Regel beträgt der Steuersatz 35%, kann aber je nach Abkommen zwischen den Ländern variieren. Die Verrechnungssteuer dient dazu, sicherzustellen, dass die Steuern auf Kapitalerträge auch tatsächlich bezahlt werden, insbesondere bei ausländischen Empfängern. Steuerpflichtige können die Verrechnungssteuer in ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. **

Ähnliche Suchbegriffe für Verrechnungssteuer
Top-Angebote
Produkte zum Begriff Verrechnungssteuer:
-
Verzeichnis, Sachbücher von Annja KrautgasserDas Buch "Verzeichnis" von Annja Krautgasser bietet einen umfassenden Überblick über die medialen, filmischen und installativen Arbeiten der Künstlerin aus den letzten zehn Jahren. Es ist in Form eines Werkverzeichnisses gestaltet und enthält sowohl kurze als auch ausführliche Textbeiträge von verschiedenen Autoren, die sich mit den Themen Abstraktion, Architektur und Raumsoziologie auseinandersetzen. Der Katalog ist nicht nur eine Sammlung von Kunstwerken, sondern auch eine tiefgehende Auseinandersetzung mit den Konzepten und Ideen, die hinter den Arbeiten stehen. Die Kombination aus visuellen und textlichen Elementen ermöglicht es den Leser*innen, die Kunst von Krautgasser in einem breiteren Kontext zu verstehen und zu schätzen. Mit 215 Seiten bietet das Buch eine fundierte und ansprechende Darstellung der künstlerischen Praxis.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ökonomische Vernetzung, Fachbücher von Karin PattisDie Studie bietet einen Einblick in die wirtschaftlichen und sozialen Gegebenheiten einer Bergregion in den westlichen Dolomiten, wo der Holzverkauf für das Auskommen der Bevölkerung wichtig war. Die Nähe zur Stadt Bozen ermöglichte den Verkauf von Brenn- und Weinbauholz, was Stadt und Umland in eine enge wirtschaftliche Beziehung zueinander rückte. Im Laufe des 16. Jahrhunderts bahnten sich Veränderungen durch die Territorialisierung, die zunehmende Schriftlichkeit sowie die steigende Nachfrage Venedigs nach Bauholz an. Der Holzmarkt nahm überregionalen Charakter an, was zur Folge hatte, dass auch gesellschaftliche Interessenskonflikte nicht ausblieben. Veränderte Nutzungsformen und Nutzungsrechte kristallisierten sich heraus, allerdings nicht immer zur Zufriedenheit der Beteiligten. Dank der gegenseitigen Abhängigkeit und schwierigen logistischen Bedingungen blieb eine völlige Ausbeutung der Ressource aus.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gibt es Verrechnungssteuer?
Die Verrechnungssteuer wird in der Regel auf Zinsen und Dividenden erhoben, die von einer in der Schweiz ansässigen Person an eine andere Person gezahlt werden. Sie wird auch auf bestimmte Versicherungsleistungen und Lotteriegewinne erhoben. Die Verrechnungssteuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den Empfänger erfolgt. Es gibt jedoch Ausnahmen und Befreiungen von der Verrechnungssteuer, je nach den spezifischen Umständen und Vereinbarungen zwischen den Ländern. In der Schweiz wird die Verrechnungssteuer von den Finanzinstituten eingezogen und an die Steuerbehörden abgeführt. **
-
Wann wird die Verrechnungssteuer abgezogen?
Die Verrechnungssteuer wird in der Regel abgezogen, wenn Kapitalerträge wie Zinsen, Dividenden oder auch Lotteriegewinne ausgezahlt werden. Dieser Steuerabzug erfolgt direkt durch die auszahlende Stelle, wie beispielsweise die Bank oder die Lotteriegesellschaft. Der abgezogene Betrag wird dann an das zuständige Finanzamt überwiesen. In der Regel beträgt die Verrechnungssteuer einen festen Prozentsatz des Kapitalertrags. Steuerpflichtige können unter bestimmten Voraussetzungen eine Rückerstattung der Verrechnungssteuer beantragen. **
-
Auf was wird Verrechnungssteuer erhoben?
Die Verrechnungssteuer wird in der Regel auf Zinserträge, Dividenden und bestimmte andere Kapitaleinkünfte erhoben. Sie dient dazu, sicherzustellen, dass Steuern auf Kapitaleinkünfte auch tatsächlich entrichtet werden, insbesondere wenn der Steuerpflichtige im Ausland ansässig ist. Die Verrechnungssteuer wird von den Finanzinstituten direkt an die Steuerbehörden abgeführt und kann unter bestimmten Voraussetzungen auf die Einkommensteuer angerechnet werden. Es ist wichtig, die Regelungen zur Verrechnungssteuer im jeweiligen Land zu kennen, da sie je nach Land unterschiedlich sein können. **
-
Ist die Verrechnungssteuer eine indirekte Steuer?
Ist die Verrechnungssteuer eine indirekte Steuer? Die Verrechnungssteuer ist eine direkte Steuer, die auf Kapitalerträge wie Zinsen und Dividenden erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut abgezogen und an die Steuerbehörden weitergeleitet. Im Gegensatz dazu sind indirekte Steuern wie die Mehrwertsteuer oder die Verbrauchssteuer auf den Verkauf von Waren und Dienstleistungen erhoben. Die Verrechnungssteuer zielt darauf ab, die Steuerhinterziehung bei Kapitaleinkünften zu verhindern und die Steuerehrlichkeit zu fördern. **

Wie bekomme ich die Verrechnungssteuer zurück?
Um die Verrechnungssteuer zurückzubekommen, musst du in der Regel eine Steuererklärung einreichen. Dabei musst du angeben, dass du die Verrechnungssteuer zurückfordern möchtest. Es ist wichtig, alle erforderlichen Unterlagen wie Belege und Bescheinigungen beizufügen. Die Verrechnungssteuer wird dann von deiner Steuerschuld abgezogen oder dir zurückerstattet, je nachdem, ob du zu viel Steuern gezahlt hast. Es empfiehlt sich, sich bei Unklarheiten an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
Wann bekommt man die Verrechnungssteuer zurück?
Die Verrechnungssteuer kann unter bestimmten Voraussetzungen zurückgefordert werden. Dies ist in der Regel der Fall, wenn man als Steuerpflichtiger in einem Doppelbesteuerungsabkommen mit dem betreffenden Land lebt. Zudem muss man die entsprechenden Antragsformulare ausfüllen und einreichen. Die Rückerstattung erfolgt dann in der Regel nach Prüfung des Antrags durch die zuständigen Behörden. Es ist wichtig, die Fristen für die Antragsstellung zu beachten, da eine verspätete Einreichung dazu führen kann, dass die Verrechnungssteuer nicht erstattet wird. **
Top-Angebote
Produkte zum Begriff Verrechnungssteuer:
-
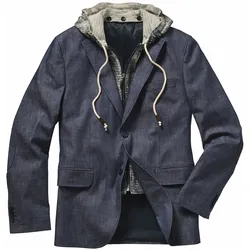
Autoren-Sakko - 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Köchel-VerzeichnisBreitkopf & Härtel Köchel-Verzeichnis: thematisches Verzeichnis der musikalischen Werke von Wolfgang Amadeus Mozart (KV), von Ludwig Ritter von Köchel, bearbeitet von Neal Zaslaw, im Auftrag der Internationalen Stiftung Mozarteum, vorgelegt von Ulrich Leisinger, ISBN 9783765103001, BV 300, 17,5 x 27,5 cm, im Schuber, 1392 Seiten, in deutscher Sprache499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verzeichnis, Sachbücher von Annja KrautgasserDas Buch "Verzeichnis" von Annja Krautgasser bietet einen umfassenden Überblick über die medialen, filmischen und installativen Arbeiten der Künstlerin aus den letzten zehn Jahren. Es ist in Form eines Werkverzeichnisses gestaltet und enthält sowohl kurze als auch ausführliche Textbeiträge von verschiedenen Autoren, die sich mit den Themen Abstraktion, Architektur und Raumsoziologie auseinandersetzen. Der Katalog ist nicht nur eine Sammlung von Kunstwerken, sondern auch eine tiefgehende Auseinandersetzung mit den Konzepten und Ideen, die hinter den Arbeiten stehen. Die Kombination aus visuellen und textlichen Elementen ermöglicht es den Leser*innen, die Kunst von Krautgasser in einem breiteren Kontext zu verstehen und zu schätzen. Mit 215 Seiten bietet das Buch eine fundierte und ansprechende Darstellung der künstlerischen Praxis.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Bach-Werke-VerzeichnisBreitkopf & Härtel Bach-Werke-Verzeichnis: thematisch-systematisches Verzeichnis der musikalischen Werke von Johann Sebastian Bach (BWV), Dritte, erweiterte Ausgabe, begründet von Wolfgang Schmieder, bearbeitet von Christine Blanken, Christoph Wolff und Peter Wollny, herausgegeben von Bach-Archiv Leipzig, ISBN 9783765104008, BV 400, 17,5 x 27,5 cm, im Schuber, 880 Seiten, in deutscher Sprache504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es Verrechnungssteuer?
Die Verrechnungssteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Lotteriegewinne erhoben wird. Sie dient dazu, sicherzustellen, dass Steuern auf diese Einkünfte auch tatsächlich bezahlt werden, da Kapitalerträge oft schwer zu überwachen sind. Zudem soll die Verrechnungssteuer verhindern, dass Steuerpflichtige Kapitalerträge nicht oder unvollständig in ihrer Steuererklärung angeben. Durch die Verrechnungssteuer wird somit die Steuerehrlichkeit gefördert und Steuerhinterziehung erschwert. Letztendlich trägt die Verrechnungssteuer somit zur gerechten Verteilung der Steuerlast bei. **
-
Wie funktioniert die Verrechnungssteuer?
Die Verrechnungssteuer ist eine Quellensteuer, die auf bestimmte Kapitalerträge wie Zinsen, Dividenden und Lizenzgebühren erhoben wird. Sie wird direkt an der Quelle abgezogen, bevor der Empfänger die Zahlung erhält. In der Regel beträgt der Steuersatz 35%, kann aber je nach Abkommen zwischen den Ländern variieren. Die Verrechnungssteuer dient dazu, sicherzustellen, dass die Steuern auf Kapitalerträge auch tatsächlich bezahlt werden, insbesondere bei ausländischen Empfängern. Steuerpflichtige können die Verrechnungssteuer in ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. **
-
Wann gibt es Verrechnungssteuer?
Die Verrechnungssteuer wird in der Regel auf Zinsen und Dividenden erhoben, die von einer in der Schweiz ansässigen Person an eine andere Person gezahlt werden. Sie wird auch auf bestimmte Versicherungsleistungen und Lotteriegewinne erhoben. Die Verrechnungssteuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den Empfänger erfolgt. Es gibt jedoch Ausnahmen und Befreiungen von der Verrechnungssteuer, je nach den spezifischen Umständen und Vereinbarungen zwischen den Ländern. In der Schweiz wird die Verrechnungssteuer von den Finanzinstituten eingezogen und an die Steuerbehörden abgeführt. **
-
Wann wird die Verrechnungssteuer abgezogen?
Die Verrechnungssteuer wird in der Regel abgezogen, wenn Kapitalerträge wie Zinsen, Dividenden oder auch Lotteriegewinne ausgezahlt werden. Dieser Steuerabzug erfolgt direkt durch die auszahlende Stelle, wie beispielsweise die Bank oder die Lotteriegesellschaft. Der abgezogene Betrag wird dann an das zuständige Finanzamt überwiesen. In der Regel beträgt die Verrechnungssteuer einen festen Prozentsatz des Kapitalertrags. Steuerpflichtige können unter bestimmten Voraussetzungen eine Rückerstattung der Verrechnungssteuer beantragen. **
Ähnliche Suchbegriffe für Verrechnungssteuer
-
Ökonomische Vernetzung, Fachbücher von Karin PattisDie Studie bietet einen Einblick in die wirtschaftlichen und sozialen Gegebenheiten einer Bergregion in den westlichen Dolomiten, wo der Holzverkauf für das Auskommen der Bevölkerung wichtig war. Die Nähe zur Stadt Bozen ermöglichte den Verkauf von Brenn- und Weinbauholz, was Stadt und Umland in eine enge wirtschaftliche Beziehung zueinander rückte. Im Laufe des 16. Jahrhunderts bahnten sich Veränderungen durch die Territorialisierung, die zunehmende Schriftlichkeit sowie die steigende Nachfrage Venedigs nach Bauholz an. Der Holzmarkt nahm überregionalen Charakter an, was zur Folge hatte, dass auch gesellschaftliche Interessenskonflikte nicht ausblieben. Veränderte Nutzungsformen und Nutzungsrechte kristallisierten sich heraus, allerdings nicht immer zur Zufriedenheit der Beteiligten. Dank der gegenseitigen Abhängigkeit und schwierigen logistischen Bedingungen blieb eine völlige Ausbeutung der Ressource aus.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Themen aktuell 3. ArbeitsbuchThemen aktuell 3. Arbeitsbuch , Deutsch als Fremdsprache. Niveaustufe A 3 , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 200407, Produktform: Kartoniert, Redaktion: Bock, Heiko~Müller, Jutta, Seitenzahl/Blattzahl: 152, Abbildungen: Farb. illustr., Keyword: DaF Lehrwerke;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Jugendliche ab 16;Lehrwerk;Sprachen lernen;Sprachen unterrichten, Fachschema: Deutsch als Fremdsprache~Deutsch~Unterricht / Deutsch~Sprachunterricht, Bildungsmedien Fächer: Deutsch a. Fremd-/Zweitsprache, Fachkategorie: Fremdsprachendidaktik: Lehrmaterial, Begleitmaterial, Sprache: Deutsch, Bildungszweck: Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Produktverfügbarkeit: 02, Länge: 236, Breite: 184, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
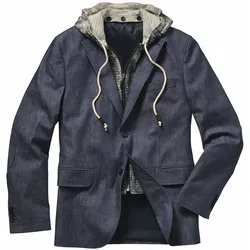
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Auf was wird Verrechnungssteuer erhoben?
Die Verrechnungssteuer wird in der Regel auf Zinserträge, Dividenden und bestimmte andere Kapitaleinkünfte erhoben. Sie dient dazu, sicherzustellen, dass Steuern auf Kapitaleinkünfte auch tatsächlich entrichtet werden, insbesondere wenn der Steuerpflichtige im Ausland ansässig ist. Die Verrechnungssteuer wird von den Finanzinstituten direkt an die Steuerbehörden abgeführt und kann unter bestimmten Voraussetzungen auf die Einkommensteuer angerechnet werden. Es ist wichtig, die Regelungen zur Verrechnungssteuer im jeweiligen Land zu kennen, da sie je nach Land unterschiedlich sein können. **
-
Ist die Verrechnungssteuer eine indirekte Steuer?
Ist die Verrechnungssteuer eine indirekte Steuer? Die Verrechnungssteuer ist eine direkte Steuer, die auf Kapitalerträge wie Zinsen und Dividenden erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut abgezogen und an die Steuerbehörden weitergeleitet. Im Gegensatz dazu sind indirekte Steuern wie die Mehrwertsteuer oder die Verbrauchssteuer auf den Verkauf von Waren und Dienstleistungen erhoben. Die Verrechnungssteuer zielt darauf ab, die Steuerhinterziehung bei Kapitaleinkünften zu verhindern und die Steuerehrlichkeit zu fördern. **
-
Wie bekomme ich die Verrechnungssteuer zurück?
Um die Verrechnungssteuer zurückzubekommen, musst du in der Regel eine Steuererklärung einreichen. Dabei musst du angeben, dass du die Verrechnungssteuer zurückfordern möchtest. Es ist wichtig, alle erforderlichen Unterlagen wie Belege und Bescheinigungen beizufügen. Die Verrechnungssteuer wird dann von deiner Steuerschuld abgezogen oder dir zurückerstattet, je nachdem, ob du zu viel Steuern gezahlt hast. Es empfiehlt sich, sich bei Unklarheiten an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
-
Wann bekommt man die Verrechnungssteuer zurück?
Die Verrechnungssteuer kann unter bestimmten Voraussetzungen zurückgefordert werden. Dies ist in der Regel der Fall, wenn man als Steuerpflichtiger in einem Doppelbesteuerungsabkommen mit dem betreffenden Land lebt. Zudem muss man die entsprechenden Antragsformulare ausfüllen und einreichen. Die Rückerstattung erfolgt dann in der Regel nach Prüfung des Antrags durch die zuständigen Behörden. Es ist wichtig, die Fristen für die Antragsstellung zu beachten, da eine verspätete Einreichung dazu führen kann, dass die Verrechnungssteuer nicht erstattet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.